一人親方や小規模工務店では、現場作業だけでなく、見積書の作成、材料の発注、請求、入金確認、領収書の整理まで、代表者自身が対応しているケースが少なくありません。日中は現場に出ているため、帳簿付けは夜や休日にまとめて行い、確定申告の直前になって一年分の領収書を整理している方もいるでしょう。
こうした事業者が活用したい制度の一つが、青色申告特別控除です。一定の要件を満たせば最高65万円の控除を受けられますが、青色申告を選択しているだけで自動的に65万円控除になるわけではありません。「会計ソフトを使えば65万円控除になる」「e-Taxを使えば帳簿は簡単でよい」「電子帳簿保存をしていれば問題ない」と判断してしまうことが、現場が躓きやすいポイントです。
特に建築業では、材料費、外注費、車両費、工具代、駐車場代、廃材処分費など取引の種類が多く、複数現場が動けば「何のために支払った経費なのか」も分かりにくくなります。65万円控除を確実に受けるには、制度の要件だけでなく、日々の経理フローから整えることが重要です。
一人親方でも青色申告の65万円控除を受けられますか。会計ソフトを使っていれば問題ないのでしょうか。
e-Taxと電子帳簿保存は両方必要ですか。現場が忙しいので、できるだけ事務負担を増やしたくありません。
この記事では、一人親方・小規模工務店が青色申告特別控除65万円を受けるための要件から、e-Taxと電子帳簿保存の違い、領収書・請求書の管理、月次経理、確定申告前の確認までを実務に沿って整理します。
「65万円控除の要件」「e-Taxと電子帳簿保存の使い分け」「現場仕事と両立できる経理方法」の3つを整理し、一人親方・小規模工務店でも継続できる申告体制を作りましょう。
経理業務、確定申告前にまとめて処理していませんか?
領収書・請求書の管理や帳簿入力の流れを整理すれば、
一人親方・小規模工務店でも日々の事務負担を減らしながら、経営に使える数字を把握しやすくなります。
※現在の経理フローや事業規模に合わせてご相談いただけます。
※無理な営業は行いません。
一人親方・小規模工務店が青色申告特別控除65万円を受けるための要件
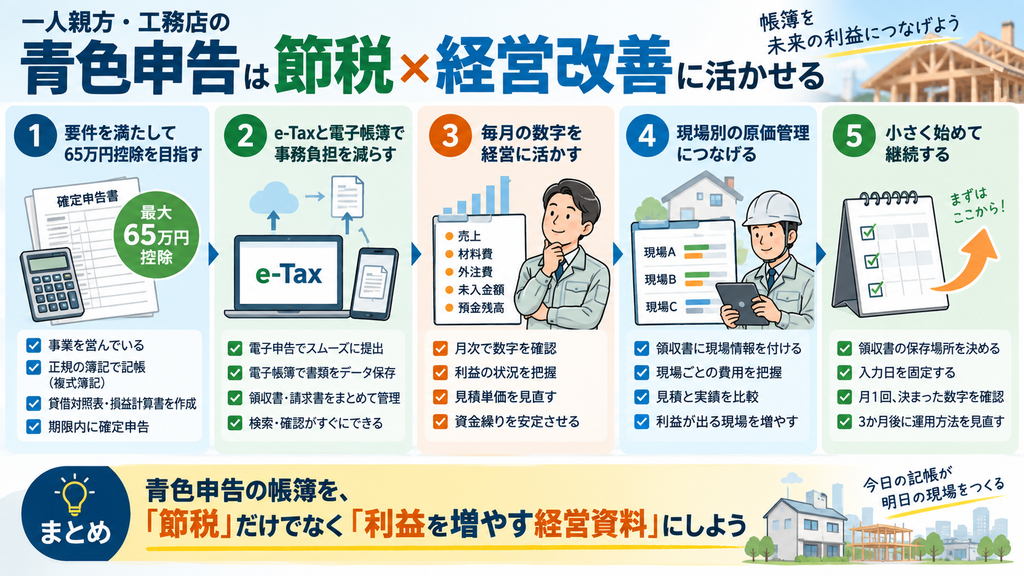
青色申告特別控除には、最高65万円、55万円、10万円の区分があります。一人親方だから65万円控除を利用できないということはありません。事業所得などについて青色申告を行い、必要な要件を満たせば対象になります。
まず55万円控除の基本要件を満たす
65万円控除を受けるには、まず55万円控除の基本要件を満たす必要があります。
特に一人親方や小規模工務店では、次のポイントを確認しましょう。
- 事業所得などを生ずべき事業を営んでいる
- 正規の簿記の原則に従って記帳する
- 記帳した内容をもとに貸借対照表・損益計算書などを作成する
- 必要書類を添えて法定申告期限内に確定申告する
正規の簿記では、一般的に複式簿記を使用します。複式簿記とは、一つの取引について「何に使ったお金なのか」と「現金や預金などがどのように動いたのか」の両面を記録する方法です。
55万円控除の要件を満たしたうえで、e-Taxによる電子申告、または一定の要件を満たした優良な電子帳簿保存を行うことが、65万円控除を受けるための追加要件になります。
| 控除額 | 主な要件 | 一人親方・小規模工務店の対応イメージ |
|---|---|---|
| 65万円 | 55万円控除の要件+e-Taxまたは優良な電子帳簿保存 | 複式簿記で記帳し、e-Taxで期限内申告するなど |
| 55万円 | 複式簿記、貸借対照表・損益計算書等の作成、期限内申告など | 基本要件は満たすが、65万円の追加要件を満たしていない |
| 10万円 | 55万円・65万円の要件を満たさない青色申告者など | 簡易な記帳方法を採用している場合など |
失敗しやすいのは、年末や確定申告直前になってから65万円控除の要件を確認することです。小規模工務店で経理担当者がいる場合は毎月の確認担当を決め、一人親方の場合は自分で月2回など経理日を固定しましょう。
65万円控除の判断テンプレ:青色申告の承認を受けているか→複式簿記で記帳しているか→貸借対照表・損益計算書等を作成できるか→期限内申告できるか→e-Taxまたは優良な電子帳簿保存の追加要件を満たすか、の順番で確認します。
65万円控除は「青色申告をしているか」だけで判断せず、55万円控除の基本要件と、e-Taxまたは優良な電子帳簿保存という追加要件を分けて確認しましょう。
一人親方が65万円控除を目指すならe-Taxを軸に考える
一人親方や経理担当者が少ない工務店が65万円控除を目指す場合、e-Taxによる電子申告を軸に検討すると、必要な対応を整理しやすくなります。
e-Taxとは
所得税などの申告や各種手続きをインターネット上で行う国税電子申告・納税システムです。
e-Taxと複式簿記は別の作業として考える
e-Taxを利用すれば、必要な環境を整えたうえで自宅や事務所から確定申告を進められます。現場へ出ることが多い一人親方にとって、申告手続きのために移動する負担を抑えられる点はメリットです。
ただし、e-Taxは申告方法であり、帳簿を作る方法ではありません。e-Taxを利用していても、55万円控除の要件となる複式簿記による記帳や貸借対照表・損益計算書等の作成は必要です。
申告直前ではなく月次で帳簿を整える
例えば、一人親方がホームセンターで養生材を購入し、別の日にはガソリンを給油し、協力業者へ外注費を振り込んだとします。これらを数か月後にまとめて入力すると、「どの現場で使用した資材なのか」「仕事用の給油だったのか」などの確認が必要になります。
- 領収書・請求書を決めた場所へ集める
- 週1回または月2回、会計ソフトへ入力する
- 毎月、銀行口座と帳簿残高を照合する
- 売上の未入金や請求漏れを確認する
- 個人立替と事業経費を分ける
- 確定申告時にe-Taxで必要なデータを期限内送信する
小規模工務店で事務担当者がいる場合は、担当者が入力し、代表者が不明な取引だけ確認する運用にすると負担を分散できます。一人親方の場合は、入力する曜日を決めてしまう方が継続しやすくなります。
月次経理テンプレ:領収書は受け取った日に所定の場所へ保存→週1回または月2回会計入力→月末に銀行・カード・売上入金を確認→不明な取引を整理→年末までに未処理を減らす→確定申告時にe-Taxで期限内送信します。
電子帳簿保存は65万円控除と日常の証憑管理を分けて考える
青色申告やe-Taxについて調べていると、「電子帳簿保存」という言葉も出てきます。ここで重要なのは、65万円控除の追加要件となる優良な電子帳簿保存と、メールやWebで受け取った請求書・領収書などの電子取引データの保存を混同しないことです。
優良な電子帳簿とは、単にExcelや会計ソフトで帳簿を作成することではありません。訂正・削除履歴の確保や検索など、法令で定められた一定の要件を満たして保存する電子帳簿です。
一人親方でも電子取引データは身近にある
一人親方でも、元請会社からPDFの支払明細や請求関連書類をメールで受け取ったり、インターネット通販で工具や資材を購入したりすることがあります。電子取引とは、請求書や領収書などに記載される取引情報を、メールやWebサービスなどを通じて電子的にやり取りする取引です。
「紙の領収書だけファイルにまとめておけばよい」と考えると、メールやWeb上で受領した取引データの管理が抜けやすくなります。紙と電子、それぞれどこに保存するのかを決めましょう。
電子化するなら後から探せる状態を作る
工務店では、見積書はパソコン、請求書はメール、材料の領収書は車の中、納品書は事務所というように証憑が分散しやすくなります。一人親方の場合も、スマートフォンとパソコンの両方にデータが残り、どこへ保存したか分からなくなるケースがあります。
電子化で重要なのは、保存すること自体ではなく、必要なデータを確認できる状態を維持することです。例えば社内管理上のファイル名を「2026-09-15_○○建材_38500円_○○邸材料」のように統一しておけば、後から内容を確認しやすくなります。実際の保存方法については、電子帳簿保存法上の要件を確認したうえで決めましょう。
- 紙で受け取った領収書の保管場所
- メールで受領した請求書の保存方法
- ネット通販の領収書データの保存方法
- 会計帳簿を保存する場所
- 確定申告データを保存する場所
証憑管理テンプレ:紙の証憑は所定のケースへ保管/電子取引データは決めた保存先で管理/社内管理上のファイル名を統一/月末に保存漏れを確認/不明な証憑は自己判断で削除せず内容を確認します。
失敗しやすいのは、「会計ソフトを使っているから電子帳簿保存の要件も満たしている」と判断することです。利用している会計ソフトの対応範囲を確認し、必要に応じて税理士などの専門家へ確認しましょう。
一人親方・小規模工務店の領収書と経費管理をラクにする

青色申告で実際に大きな負担になりやすいのが、領収書や経費の整理です。建築業では現場ごとの材料購入が多く、ホームセンター、建材店、ガソリンスタンド、ネット通販など支払先も分散します。
事業用と個人用の支払いをできるだけ分ける
一人親方の場合は、個人と事業のお金が特に混ざりやすくなります。例えば同じクレジットカードで材料費と家庭の買い物を支払っていると、帳簿入力のたびに「これは仕事か、私用か」を確認しなければなりません。
可能であれば事業用の銀行口座やクレジットカードを決め、仕事の支払いを集約しましょう。小規模工務店でも、代表者個人のカードによる立替を減らすだけで、経理担当者から代表者への確認回数を減らせます。
領収書だけではなく現場情報も残す
例えばホームセンターで12,000円を支払った領収書だけが残っていても、数か月後には何を購入したのか分からなくなることがあります。さらに複数現場を担当していれば、どの現場で使用した材料なのかも判断できません。
現場経費ヒアリングテンプレ:この支払いは仕事に必要なものか/何を購入したか/どの現場で使用したか/支払方法は何か/個人立替か/領収書・請求書などの証憑があるか、を確認してから記帳します。
この情報を購入時に残しておけば、経理処理だけでなく現場別の原価確認にも利用できます。領収書の余白や社内の経費申請フォームなど、自社で続けやすい方法を決めましょう。
小規模工務店では、この確認項目を経理担当者だけが持つのではなく、現場監督や営業にも共有します。一人親方の場合は、購入したその日のうちに現場名だけでも記録する運用にすると、後日の確認時間を減らせます。
確定申告直前に慌てない月次経理の仕組みを作る
一人親方・小規模工務店の経理で失敗しやすいのが、「時間があるときにまとめて入力する」という運用です。現場が忙しくなれば経理は後回しになり、確定申告前に一年分の処理が集中します。
改善するには、施工の工程管理と同じように、経理にも締め日を設定します。例えば毎月5日までに前月分の証憑を集め、10日までに入力し、15日までに不明な取引を確認するという流れです。
| タイミング | 一人親方 | 小規模工務店 |
|---|---|---|
| 随時 | 領収書・請求書を保存 | 受領者が所定の場所へ提出 |
| 週1回 | 用途・現場名を確認 | 経理が不足情報を確認 |
| 月末 | 口座・カード・入金を照合 | 経理が残高・未処理を確認 |
| 翌月初旬 | 未処理を解消 | 代表者・現場担当が回答 |
一人親方は短時間の経理日を固定する
一人親方の場合、「毎月一日かけて経理する」よりも、「毎週金曜日に30分」「毎月1日と15日に1時間」など、小さく定期処理する方が現場仕事と両立しやすくなります。
例えば毎週金曜日に領収書の用途を確認し、月末に銀行口座とカードの取引を確認すれば、数か月前の支払い内容を思い出す作業を減らせます。
小規模工務店は担当者と確認期限を決める
事務担当者がいる会社でも、代表者や現場監督から必要な情報が届かなければ帳簿入力は止まります。「経理担当者が確認する」だけではなく、「現場側がいつまでに回答するか」まで決めましょう。
月次締めルールのテンプレ
- 毎月5日までに前月分の証憑を整理
- 10日までに帳簿入力
- 15日までに不明取引を確認
- 月末に売上・入金・口座残高を確認
小規模工務店では各工程の担当者も併記します。
65万円控除を逃さないために申告前チェックを行う
日常の帳簿が整っていても、申告手続きで必要な要件を満たせなければ、予定していた控除を適用できない場合があります。そのため、確定申告期間に入る前にチェックする工程を設けましょう。
12月までに帳簿の未処理を減らす
2月になってから一年分の帳簿を確認するのではなく、12月までに通常月の処理を終わらせておくことが重要です。年明けは12月分の処理や決算整理、残高確認に集中できる状態を目指します。
- 青色申告の承認を受けている
- 複式簿記で記帳している
- 売上・経費の未入力がない
- 銀行口座・カード残高を確認している
- 売掛金・買掛金を確認している
- 個人立替の未処理がない
- 車両・工具・機械など固定資産に関する取引を確認している
- 貸借対照表・損益計算書等を作成できる
- 65万円控除の追加要件を確認している
- e-Taxによる期限内申告の準備ができている
税理士へ依頼する場合も役割を明確にする
税理士へ確定申告を依頼している場合でも、すべてを丸投げできるわけではありません。例えば、ホームセンターで購入した8万円の商品が材料なのか工具なのか、どの現場で使用したのかは、事業者本人や現場担当者でなければ判断できません。
一人親方なら自分が「用途・現場・支払方法」を記録し、税理士が税務上の処理を確認する役割分担にします。
小規模工務店なら、経理担当が証憑回収と入力、代表者が不明取引や売上を確認し、税理士が決算・申告を確認する流れが考えられます。
申告前確認テンプレ:12月「未入力の領収書・売上を整理」→1月「銀行・カード・売掛金・買掛金・固定資産を確認」→申告前「決算書・65万円控除の要件を確認」→申告時「e-Taxによる期限内送信と送信結果を確認」の順番で進めます。
青色申告を経営改善にも活かす
青色申告への対応を、確定申告のためだけの事務作業で終わらせる必要はありません。毎月帳簿を整理する習慣をつければ、売上だけでなく、材料費や外注費などを差し引いて「実際にどの程度利益が残っているのか」を把握しやすくなります。
特に一人親方や小規模工務店では、現場が忙しいことと利益が出ていることは必ずしも同じではありません。青色申告のために記帳した数字を月次で確認し、見積価格や原価、資金繰りの判断にも活用しましょう。
一人親方は手元に残る金額まで確認する
一人親方では、「毎月現場は埋まっているのに、思ったほどお金が残らない」という状況が起こることがあります。売上だけを見ていると仕事量は十分に見えても、材料費や外注費、車両費などが増え、利益を圧迫している可能性があります。
| 確認する数字 | 確認する内容 | 経営上の判断例 |
|---|---|---|
| 売上 | 当月にどの程度売上が発生したか | 仕事量や受注単価が適正か確認する |
| 材料費 | 資材・消耗品などの支出が増えていないか | 材料価格の上昇を見積価格へ反映する |
| 外注費 | 協力業者への支払いが売上に対して適正か | 外注範囲や請負価格を見直す |
| その他の経費 | 車両費や通信費などが増えていないか | 固定費や不要な契約を見直す |
| 未入金額 | 請求済みで入金されていない売上がないか | 入金確認や取引先への連絡を行う |
| 預金残高 | 今後の支払いに必要な資金が確保できているか | 材料購入や設備投資の時期を判断する |
例えば、売上が前月とほぼ同じでも材料費が大きく増えていれば、資材価格の上昇を見積価格へ十分に反映できていない可能性があります。帳簿を月次で確認していれば、次回の見積もりから単価を調整するなど、早い段階で対策できます。
小規模工務店は経理データを原価管理につなげる
小規模工務店では、経理と現場管理が別々になり、経理担当者は支払金額を把握していても「どの現場にかかった費用なのか」までは分からないケースがあります。領収書や請求書へ現場名などの情報を付けて管理すれば、青色申告のために入力した経理データを現場別の原価管理にも活用しやすくなります。
原価管理とは、工事ごとに材料費や外注費など、実際にかかった費用を把握することです。見積時に想定した費用と実際の支出を比較することで、「売上は大きかったものの利益が少なかった現場」なども確認できます。
- 売上を月次で確認する:受注量だけでなく、売上金額の推移を確認します。
- 材料費・外注費の増減を見る:想定より原価が増えていないか確認します。
- 未入金額を確認する:請求済みの工事で入金が遅れていないか確認します。
- 現場別の支出を把握する:領収書や請求書に現場情報を付け、工事ごとの費用を整理します。
- 見積価格と実際の原価を比較する:見積時の想定と実績の差を確認し、次回の見積もりへ反映します。
こうした管理をデジタル化することも業務改善につながります。DXとは、デジタル技術を利用して業務や経営の仕組みそのものを改善することです。会計ソフトを導入するだけでなく、証憑の回収から記帳、原価確認、経営判断までの流れをつなげることがポイントです。
ただし、最初から高機能なシステムを導入し、すべての業務を一度にデジタル化しようとすると、入力ルールが複雑になり、現場で運用が定着しない可能性があります。まずは「領収書の保存場所を決める」「帳簿の入力日を固定する」「月末に確認する数字を決める」の3点から始めましょう。
経理改善テンプレ:現状「領収書整理と入力が申告前に集中」→改善「保存場所と入力日を固定」→確認「売上・材料費・外注費・未入金・預金残高を月1回確認」→活用「見積単価や現場別原価を見直す」→3か月後「ルールが無理なく続いているか再確認」の順番で進めます。
青色申告のために整えた帳簿を確定申告だけで終わらせず、売上・材料費・外注費・未入金・現場別原価を定期的に確認しましょう。毎月の数字を見積価格や原価の見直しに反映することで、経理データを経営改善に活用できます。

まとめ:一人親方・小規模工務店こそ青色申告を仕組み化しましょう

一人親方・小規模工務店でも、青色申告の基本要件を満たし、複式簿記による記帳や貸借対照表・損益計算書等の作成、期限内申告を行ったうえで、e-Taxまたは優良な電子帳簿保存などの追加要件を満たせば、最高65万円の青色申告特別控除を利用できます。
明日からできる一歩
- 領収書をどこへ保存するか
- いつ帳簿へ入力するか
- 月末に何を確認するか
以上の3点を決め、毎月同じ流れで処理できる状態を作ることで、確定申告の負担軽減だけでなく、原価や利益を把握しやすい経営体制を作りましょう。